Domain videophon.de kaufen?
Wir ziehen mit dem Projekt
videophon.de um.
Sind Sie am Kauf der Domain
videophon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain videophon.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
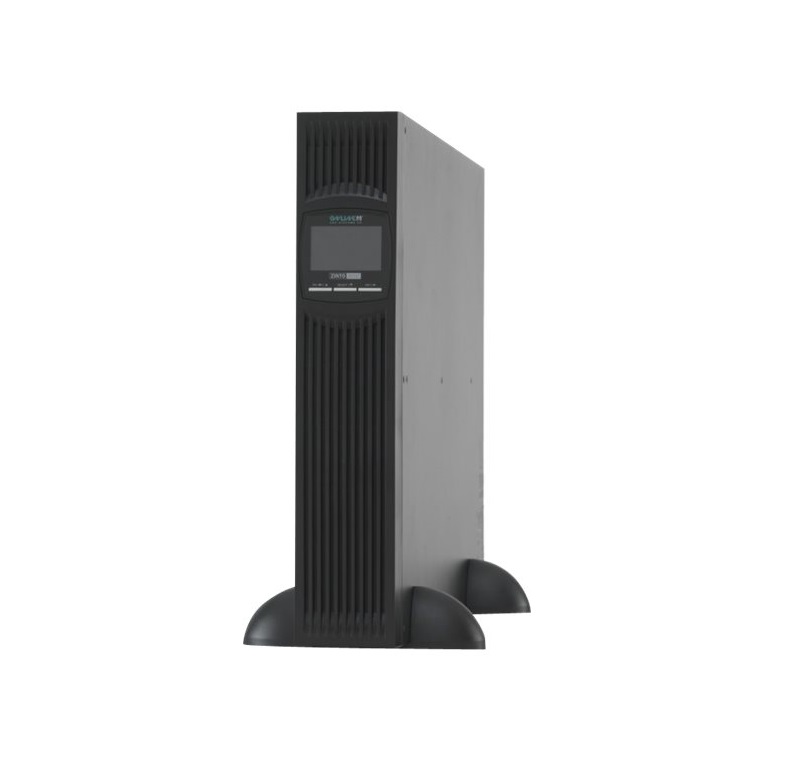
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
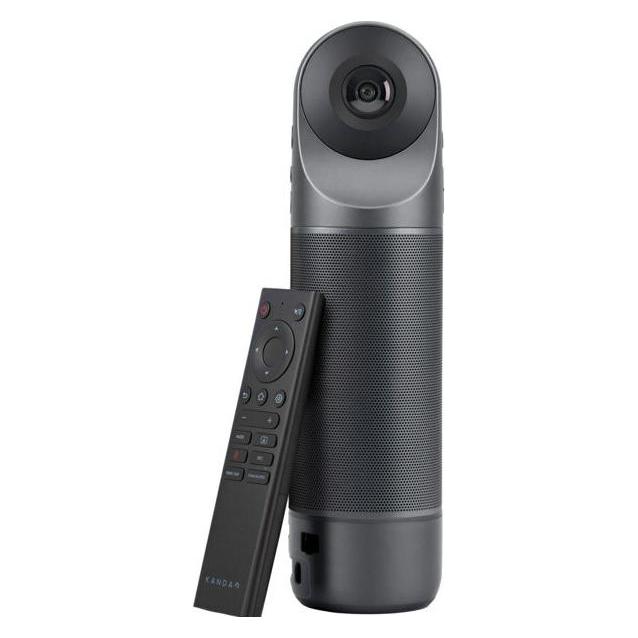
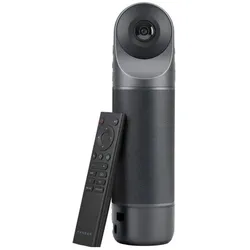
Kandao Meeting Pro 2 360 Grad Konferenz Kamera, Konferenzgerät, Grau, SchwarzDie Kandao Meeting Pro 2 ist eine hochmoderne 360° Konferenzkamera, die speziell für die Anforderungen moderner Besprechungen entwickelt wurde. Mit zwei Objektiven erfasst sie eine vollständige Rundumsicht, sodass alle Teilnehmenden im Raum sichtbar sind. Die Kamera passt den Bildausschnitt automatisch an und folgt den aktiven Sprecherinnen und Sprechern, was die Interaktion in hybriden Meetings erheblich erleichtert. Darüber hinaus sorgt die KI-gestützte Audiotechnologie für klaren Klang, indem sie Störgeräusche filtert und Hall mindert. Dies ermöglicht eine angenehme Gesprächsatmosphäre, selbst wenn mehrere Personen gleichzeitig sprechen. Die Meeting Pro 2 bietet zudem nützliche Assistenzfunktionen wie automatische Untertitel und Übersetzungen, die barrierefreie Konferenzen in mehreren Sprachen unterstützen. Die Umwandlung gesprochener Inhalte in Notizen erleichtert die spätere Auswertung von Meetings und trägt zur Effizienz bei. - 360°-Ansicht für vollständige Raumerfassung - Automatische Anpassung an aktive Sprecher - KI-gestützte Geräuschfilterung für klaren Klang - Automatische Untertitel und Übersetzungen für Barrierefreiheit.1189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Kandao Meeting Pro 2 360 Grad Konferenz Kamera, Konferenzgerät, Grau, SchwarzDie Kandao Meeting Pro 2 ist eine hochmoderne 360° Konferenzkamera, die speziell für die Anforderungen moderner Besprechungen entwickelt wurde. Mit zwei Objektiven erfasst sie eine vollständige Rundumsicht, sodass alle Teilnehmenden im Raum sichtbar sind. Die Kamera passt den Bildausschnitt automatisch an und folgt den aktiven Sprecherinnen und Sprechern, was die Interaktion in hybriden Meetings erheblich erleichtert. Darüber hinaus sorgt die KI-gestützte Audiotechnologie für klaren Klang, indem sie Störgeräusche filtert und Hall mindert. Dies ermöglicht eine angenehme Gesprächsatmosphäre, selbst wenn mehrere Personen gleichzeitig sprechen. Die Meeting Pro 2 bietet zudem nützliche Assistenzfunktionen wie automatische Untertitel und Übersetzungen, die barrierefreie Konferenzen in mehreren Sprachen unterstützen. Die Umwandlung gesprochener Inhalte in Notizen erleichtert die spätere Auswertung von Meetings und trägt zur Effizienz bei. - 360°-Ansicht für vollständige Raumerfassung - Automatische Anpassung an aktive Sprecher - KI-gestützte Geräuschfilterung für klaren Klang - Automatische Untertitel und Übersetzungen für Barrierefreiheit.1189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.